今の規模で、いくらまでなら無理なく返せるのか。借り入れを検討するときに、最初に決めておくべきはここです。
預金残高を見て判断すると、売掛金の入金や仕入れの支払いのタイミングで数字が大きく振れ、判断を誤ります。金融機関が見ているのは別の数字です。
この記事では、返済財源の計算方法と、不足したときに取れる3つの手段を整理します。個人事業主に固有の注意点もあわせて扱います。
返済財源とは何を指すのか
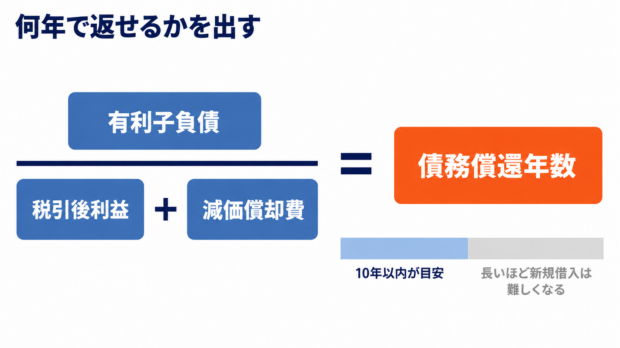
返済に回せるお金は、手元に残った現金のうち、事業が生んだ分だけです。これを簡便に求めるときに使われるのが次の式です。
減価償却費を足すのは、これが費用として引かれていながら、実際には現金が出ていっていないからです。車両や機械を買った年に支払いは済んでいて、その後の年は帳簿上だけ費用が立っている状態です。その分は返済に回せます。
逆に、売上は返済財源ではありません。売上が倒してもそれ以上に仕入れと経費が出ていれば、返済に回せるお金は残りません。預金残高も同様で、今日の残高は売掛金の入金日と支払日の並びで大きく変わります。
いくらまでなら返せるのか
返済財源が出たら、借入残高をそれで割ります。何年分の返済財源で完済できるかを示す数字で、債務償還年数と呼ばれます。
例として、税引後利益300万円、減価償却費100万円、借入残高2,000万円の個人事業主を考えます。
2,000万円÷400万円=5年
この例なら5年です。一般に10年以内なら無理のない水準とされ、長くなるほど新規の借入は難しくなります。逆に言えば、返済財源が年400万円の事業で、借入をさらに2,000万円積み上げれば償還年数は10年になる、という見積もりが先に立ちます。
返済財源を確保する3つの方法
① 事業の収益から返す
本筋はこれだけです。式の分母を大きくする、つまり利益を増やすことでしか、返済能力は本当には上がりません。
個人事業主の場合、収益の見通しを立てるときに注意したいのが取引先の偏りです。単発の仕事を含めて楽観的に見積もると、翻ったときに返済が残ります。継続して入ってくる分だけで計画を組むのが安全です。
② 借り換えで月々の負担を下げる
複数の借入を一本にまとめたり、返済期間を長くとり直したりする方法です。月々の返済額が下がるため、返済財源との差が埋まります。各都道府県の制度融資にも借換向けのメニューがあります。
ただし、借入総額が減るわけではありません。償還年数の分子はそのままで、支払う利息の総額は増えることもあります。時間を稼いでいる間に①を進めることが前提になります。マル経融資や日本政策金融公庫の資金も選択肢に入ります。
③ 売掛金を早めに資金化する
返済日に入金が間に合わないときに、手元の請求書を先に現金に変える方法です。借入ではないため、償還年数の分子を増やさずに資金を作れます。

ただしこれは入金を前倒ししているだけで、返済財源そのものが増えるわけではありません。手数料の目安は2社間で8〜18%、3社間で1〜9%で、この分は利益を削ります。つまり毎月続ければ、分母を小さくする方向に働きます。
向いているのは、入金日と返済日の順番がずれた月を乗り切る場面です。毎月同じだけ不足しているのであれば、所要運転資金を計算して、その分を②で確保するほうが負担は軽くなります。
| 方法 | 償還年数への影響 | 向いている場面 |
|---|---|---|
| ① 事業の収益 | 分母が増えて短くなる | すべての場合の本筋 |
| ② 借り換え | 変わらない(月々の負担は下がる) | 月々の返済が重い |
| ③ 売掛金の早期資金化 | 分母が減る(手数料分) | 今月の返済日に間に合わない |
個人事業主がとくに注意する点
事業のお金と生活費が混ざる
法人と違い、口座が一つだと事業の資金と生活費が区別できません。返済財源を計算しても、そのうちどれだけが生活に出ていくのかを差し引かなければ、実態と合いません。事業用の口座を別にするだけでも、数字の精度は上がります。
税金や社会保険料の滞納
滞納があると、新規の借入や借り換えの審査で不利に働きます。②の選択肢が使えなくなると、残るのは①と③だけになります。分納の相談を含めて、早めに手を打っておくに越したことはありません。
決算書類が揃っていない
返済財源を計算するには、確定申告書と青色申告決算書が必要です。これは金融機関に提出する資料でもあり、ファクタリングの必要書類として求められることもあります。普段から整えておくと、どの手段を選ぶにしても動きが早くなります。
個人事業主がファクタリングを使えるかどうかの条件は個人事業主のファクタリングに、運転資金の考え方は個人事業の運転資金にまとめています。委託を受けて仕事をしている場合はフリーランスのファクタリングも参考になります。
よくある質問
青色申告をしていない場合はどう計算しますか
白色申告でも、所得金額と減価償却費が分かれば同じ考え方で出せます。ただし貸借対照表がない分、金融機関側が実態を把握しにくくなります。借入を検討しているのであれば、青色申告への切り替えを先に検討する価値があります。
赤字の年は返済財源がマイナスになりますか
減価償却費が大きければ、赤字でもプラスになることはあります。ただしマイナスになっている場合は、今の事業から返済に回せるお金がないということです。赤字決算の資金調達とあわせて確認してください。
借り換えは何度でもできますか
回数に制限はありませんが、繰り返すと返済が進んでいないことが記録に残り、審査は厳しくなります。借り換えで作った時間の間に、収益を改善する計画があるかどうかが見られます。
ファクタリングの手数料は経費になりますか
売掛債権売却損として計上するのが一般的です。利息とは扱いが異なり、消費税の取り扱いも違います。仕訳の詳細はファクタリングの仕訳と勘定科目にまとめています。
売掛先に知られずに③を使えますか
2社間ファクタリングであれば通知は行われません。ただし債権譲渡登記を求められる場合があります。なお登記は法人が対象の制度のため、個人事業主の場合は別の扱いになります。契約前に確認してください。
償還年数が10年を超えています。もう借りられませんか
目安を超えていても、改善の見通しを数字で示せれば相談の余地はあります。逆に、目安内であっても直近の収益が下がっていれば厳しく見られます。単年の数字より、伸びているのか縮んでいるのかの方向が見られます。
売掛金で資金調達できるファクタリング会社