東大阪の町工場、堺の鉄鋼・素材、大阪市の卸売・商社、府内全域の建設と運送。大阪府は西日本最大の商圏を持ち、業種の幅も広い地域です。
業種が違っても、材料費や外注費が先に出ていき、入金は締めてから翌月末や翌々月末という構図は共通しています。銀行融資を申し込んでも審査に2週間から1か月かかるため、月末の支払いには間に合いません。
この記事では、大阪府の事業者がファクタリングを検討するときに確認しておきたい点を、府内の産業構造、公的支援制度、そして業者選びの注意点まで含めて整理します。
大阪府の産業構造と、資金繰りが詰まりやすい場面
大阪府の経済規模を全国順位で見ると、工業出荷額は19兆3,430億円で全国3位、農業産出額は357億円で46位、漁業産出額は41億円で37位です。一次産業がほとんどなく、製造業と商業に極端に寄った構造になっています。
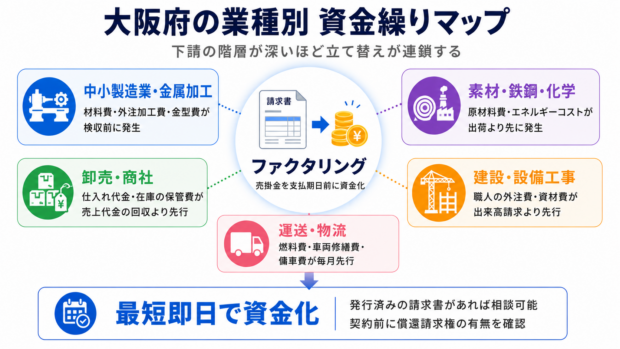
この構造は資金繰りの出方を決めます。東大阪や八尾の中小製造業では、材料費と外注加工費が検収前に発生します。卸売業では仕入れ代金の支払いが売上代金の回収より先に来ます。建設業では職人への外注費が出来高請求より先に出ていきます。
| 業種 | 大阪府内での主な集積 | 先行して出ていく費用 | 入金までの目安 |
|---|---|---|---|
| 中小製造業・金属加工 | 東大阪、八尾、大東、門真 | 材料費、外注加工費、金型費用 | 検収後の翌月末から翌々月 |
| 素材・鉄鋼・化学 | 堺、泉北、此花 | 原材料費、エネルギーコスト、設備の修繕費 | 検収後の翌月末から翌々月 |
| 卸売・商社 | 大阪市中央区(船場・本町)、西区 | 仕入れ代金、在庫の保管費 | 売上代金の回収より先に支払い |
| 建設・設備工事 | 府内全域、大阪市の再開発案件を含む | 職人の外注費、資材費、重機リース料 | 出来高請求から30日から60日 |
| 運送・物流 | 大阪市港区・住之江区、東大阪、堺 | 燃料費、車両修繕費、傭車費 | 運賃の月締め請求後 |
東大阪をはじめとする中小製造業の集積地では、下請の階層が深くなりやすいのが特徴です。一次下請、二次下請と工程が分かれ、それぞれの階層が次の階層への支払いを立て替えます。この連鎖の下にいるほど、資金繰りの余裕は小さくなります。
いずれの業種も、売掛金という「入る予定のお金」は持っています。それを支払期日より前に現金化する手段がファクタリングです。
ファクタリングとは何か
ファクタリングは、事業者が保有する売掛金をファクタリング会社に売却し、支払期日より前に現金化する仕組みです。借入ではないため負債として計上されず、返済義務も発生しません。
審査で重視されるのは、利用する事業者自身の業績よりも売掛先の信用力です。自社が赤字決算であっても、売掛先が安定した企業であれば相談できる場合があります。この点が銀行融資との最も大きな違いです。詳しい仕組みはファクタリングとはにまとめています。
2社間ファクタリングと3社間ファクタリング
| 項目 | 2社間 | 3社間 |
|---|---|---|
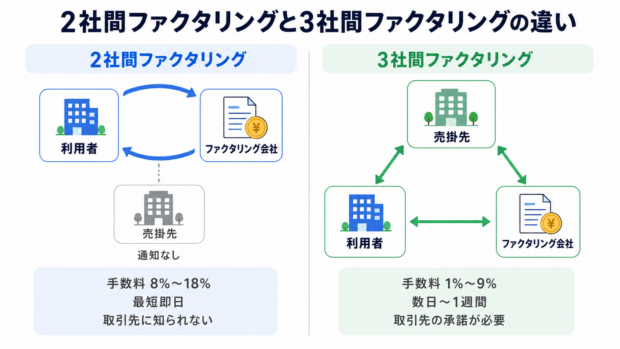
| 契約する当事者 | 利用者とファクタリング会社 | 利用者、ファクタリング会社、売掛先 |
| 手数料の目安 | おおむね8%から18% | おおむね1%から9% |
| 売掛先への通知 | なし | あり(承諾が必要) |
| 資金化までの期間 | 最短即日 | 数日から1週間程度 |
| 向いている場面 | 取引先との関係を維持したい、急ぎ | コストを抑えたい、金額が大きい |
大阪では元請と下請の関係が長期にわたる製造業や建設業が多いため、売掛先に知られたくないという理由で2社間を選ぶケースが目立ちます。一方、売掛先が大手メーカーや公共機関であれば、3社間を選んだほうが手数料は抑えられます。



大阪はファクタリング会社が多い。だからこそ確認が要る
大阪には全国の会社に加えて、関西圏を対象とするファクタリング会社が多数あります。選択肢が多いのは利点ですが、そのぶん質にも幅があります。
ファクタリングを装った実質的な貸付、いわゆるヤミ金融の摘発事例が府内で報じられてきました。債権の買取と称しながら高金利での貸し付けを繰り返す形態です。ファクタリングは免許制ではないため、こうした業者が紛れ込む余地があります。
金融庁も、ファクタリングを装った高金利の貸付に注意を促しています。詳しくは金融庁の公表情報を確認してください。
売掛先が支払わなければ利用者が返済する契約は、実質的な貸付にあたる可能性があります。契約書に「償還請求権」「買戻し」の語がないか探してください。
② 分割返済を提案されていないか
債権の売買に返済という概念はありません。
③ 手数料が書面で示されているか
手数料以外の費用を含めた総額を、契約前に確認します。
④ 審査前に費用を求められないか
保証金や前払い手数料を求める業者は避けてください。
⑤ 契約書の控えを受け取れるか
契約書を渡さない業者は避けてください。
⑥ 会社情報が公開されているか
商号、代表者名、所在地、電話番号。確認できない業者は候補から外します。
①がとくに重要です。ファクタリングは売掛債権の売買であり、売却後の回収リスクはファクタリング会社が負うのが原則です。この点は手形割引との違いで詳しく扱っています。手形割引は法的に融資なので買戻し義務がありますが、ファクタリングでは本来生じません。
大阪で即日の資金化を目指す場合の条件
「最短即日」を掲げるファクタリング会社は多くありますが、実際に当日入金まで到達するかどうかは、次の3つで決まります。
銀行の振込処理に間に合わせる必要があります。多くの会社が当日入金の締切時刻を設けているため、申し込み前に確認しておくと確実です。
② 書類を先に揃えておく
請求書、通帳の入出金明細、代表者の本人確認書類。この3点が揃っていれば審査は進みます。鮮明なPDFまたは画像で提出します。
③ 複数社から見積もりを取る
大阪は会社の選択肢が多い地域です。1社の提示をそのまま受けず、同じ条件で2社以上に依頼してください。急いでいるときほど比較が抜けます。
逆に、書類が揃っていない、売掛先との取引実績が浅い、請求書の金額と通帳の入金履歴が合わない、といった場合は当日入金は難しくなります。詳しい時間割は即日ファクタリングに、手続きの流れはオンライン完結のファクタリングにまとめています。
手数料の考え方
手数料は売掛先の信用力、契約方式、買取金額、取引実績によって変わります。公表されている下限値は「条件が揃った場合」の数字であるため、自社の売掛金でいくらになるかは見積もりを取らないと分かりません。詳しくはファクタリングの手数料の相場を確認してください。
複数社から見積もりを取る際は、同じ請求書、同じ入金予定日、同じ希望入金日で依頼してください。条件を揃えないと比較になりません。比較は手数料率ではなく、諸経費を差し引いた後の入金額で行います。
相場から大きく外れた手数料を提示された場合は、その場で契約せず、他社の見積もりと並べて判断してください。
大阪府の公的支援制度との使い分け
資金が必要な時期に2週間以上の余裕があるなら、公的な制度のほうが調達コストは低くなります。ファクタリングと並べて検討する価値があります。
大阪府制度融資は、資金需要に応じて複数のメニューが用意されています。開業・スタートアップ応援資金、小規模企業サポート資金、チャレンジ応援資金、経営安定サポート資金などがあり、経営者保証を提供しないことを選択できる制度も併用できます。
市町村連携型という仕組みもあります。府の小規模資金をベースに各市町村が独自に財政措置を行い、その市町村内に事業所を持つ事業者に優遇した条件で提供するものです。融資限度額や条件は市町村ごとに異なるため、事業所のある自治体の窓口で確認してください。
| 手段 | 資金化までの目安 | 向いている用途 |
|---|---|---|
| ファクタリング | 最短即日から数日 | 今月の支払い、つなぎ資金 |
| 大阪府制度融資 | 2週間から1か月程度 | 運転資金、設備資金、創業、経営安定 |
| 市町村連携型(府+市町村) | 2週間から1か月程度 | 事業所のある市町村で優遇条件が付く場合 |
| 日本政策金融公庫 | 2週間から1か月程度 | 創業、長期運転資金、設備投資 |
| 補助金・助成金 | 採択と実績報告の後 | 販路開拓、設備投資の一部補填 |
大阪府内の相談窓口
- 大阪府 制度融資(信用保証付き)のご案内 — 大阪府商工労働部 中小企業支援室 金融課。各種融資メニューと申込要件が確認できます
- 大阪府 各種融資メニュー — 資金区分ごとの案内と様式
- 大阪信用保証協会 — 制度融資の利用には信用保証協会の保証対象であることが条件になります
- 日本政策金融公庫 — 大阪府内は大阪、大阪西、阿倍野、玉出、十三、大阪南、堺、吹田、守口、泉佐野、東大阪の各支店が窓口です
- 大阪市 中小企業向け融資制度 — 大阪市内に事業所がある場合は市の制度も併せて確認できます
公庫の支店が府内に11あるのは全国でも最多水準です。東大阪、堺、吹田、守口、泉佐野など各地に窓口があるため、事業所の近くで相談できます。
制度融資は融資審査を金融機関と信用保証協会が行うため、手続きに時間がかかります。今月末の支払いをファクタリングでつなぎ、並行して制度融資の相談を進める、という組み合わせが現実的です。
申し込みから入金までの流れ
| ステップ | やること | 確認しておくこと |
|---|---|---|
| 1. 問い合わせ | 売掛金額、売掛先、入金予定日、希望入金日を伝える | 当日入金の締切時刻 |
| 2. 書類提出 | 請求書、通帳明細、本人確認書類を提出 | 鮮明なPDFまたは画像で提出する |
| 3. 審査 | 売掛先の信用力と取引実績が確認される | 過去の入金履歴を示せる資料 |
| 4. 契約 | 手数料、入金額、契約方式、償還請求権の有無を確認 | 契約書の控えを受け取る |
| 5. 入金・精算 | 手数料を差し引いた金額が振り込まれる | 2社間の場合は売掛金入金後の送金日 |
必要書類はファクタリングの必要書類と注意点にまとめています。出来高請求は建設業、運賃の月締め請求は運送業の記事で扱っています。
大阪で相談できるファクタリング会社
よくある質問
大阪府内に拠点のあるファクタリング会社を選ぶべきですか
必須ではありません。現在は電子契約に対応した会社が多く、来店せずに手続きを完了できます。ただし売掛金の内容が複雑な場合は、担当者と直接話せる会社を選んだほうが条件を整理しやすくなります。大阪は来店できる会社の選択肢も多い地域です。
ファクタリングを装ったヤミ金融を避けるにはどうすればよいですか
契約書に償還請求権や買戻しの条項がないかを確認してください。分割返済の提案、審査前の保証金要求、会社情報の非公開も判断材料になります。相場から大きく外れた手数料を提示された場合は、その場で契約せず他社の見積もりと比較してください。
個人事業主やフリーランスでも利用できますか
売掛金の内容と各社の対象条件が合えば相談できます。請求書1件からの相談も可能です。ただし会社によっては法人のみを対象としている場合があるため、申し込み前に確認してください。詳しくは個人事業主向けおすすめのファクタリング会社を参照してください。
赤字決算や税金の滞納があっても相談できますか
ファクタリングの審査は売掛先の信用力が中心となるため、自社の業績に不安があっても相談できる場合があります。ただし各社の判断によるため、可否は個別に確認が必要です。
売掛先に知られずに利用できますか
2社間ファクタリングであれば売掛先への通知は行われません。ただし債権譲渡登記を求められる場合があるため、登記の要否は契約前に確認してください。
手数料は経費として計上できますか
売上債権売却損などの勘定科目で経費計上するのが一般的です。ファクタリング手数料は消費税の非課税取引にあたります。仕訳の具体例はファクタリングの仕訳や勘定科目にまとめています。
東大阪や堺の事業者でも同じ条件で使えますか
オンライン完結型であれば所在地による条件の違いはありません。日本政策金融公庫は東大阪支店、堺支店があるため、公的融資の相談も近い窓口で進められます。大阪府制度融資には市町村連携型もあるので、事業所のある自治体の窓口も確認してください。
大阪府の制度融資とどちらを使うべきですか
資金が必要な時期で判断します。今月末の支払いに間に合わせる必要があるならファクタリング、2週間以上の余裕があり運転資金を長期で整えたいなら府の制度融資が適しています。両方を並行して進めることもできます。
地域別のファクタリング情報
他の都道府県については地域別ファクタリング会社一覧から確認してください。都道府県ごとに主要産業と、利用できる制度融資や信用保証協会が異なります。