取引先は大手で、支払いは月末締めの翌月末。人件費と外注費は先に出ていく。銀行に相談したら、まずは決算を一期分見せてくださいと言われた。
東京で資金繰りの相談を受けるとき、この形がかなりの割合を占めます。事業者の数が多いだけでなく、創業して間もない事業者の割合が高いためです。
この記事では、東京の事業者が使える資金調達の手段を、創業からの経過年数ごとに整理します。ファクタリングの使いどころだけでなく、都の制度融資と助成事業もあわせて扱います。
東京の事業者が資金繰りで詰まる理由
① 決算実績がない段階では銀行融資の審査が通りにくい
銀行の審査は過去の決算書を基礎に行われます。創業直後はその材料がなく、事業計画だけで判断してもらうことになります。受注が先に決まっていても、それを回すための運転資金が先に必要になる場面で、手段が限られます。
② 取引先が大手で支払サイトが長い
東京は本社機能が集中しているため、取引先が大企業になるケースが多くなります。売掛先の信用力が高いのは審査上有利に働きますが、支払いサイトは長くなりがちです。入金の時期をこちらで決められないという意味では、規模が小さいうちほど負担が重くなります。
③ 固定費が高く、存続のための手元資金が厚く必要になる
家賃も人件費も他地域より高く、売上が止まっても毎月出ていく金額が大きくなります。同じ月数を乗り切るのに必要な現金が多いため、所要運転資金を把握しておかないと、黒字のまま現金が続かなくなる黒字倒産のリスクが上がります。
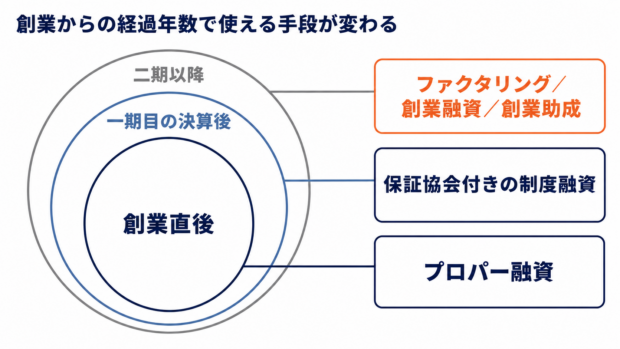
創業からの経過年数で使える手段が変わります
同じ事業者でも、決算を何期経ているかで選べるものが違います。
| 段階 | 使える手段 |
|---|---|
| 創業直後(決算書なし) | ファクタリング(請求書があれば可)、都の制度融資の創業枠、創業助成事業、公庫の新規開業資金 |
| 一期目の決算後 | 上記に加えて、保証協会付きの一般果の制度融資 |
| 二期以降 | 上記に加えて、金融機関のプロパー融資 |
ファクタリングは、この表の一番上の段から使える数少ない手段です。審査で見られるのが自社の業績ではなく売掛先の信用力だからです。ただし手数料がかかるため、下の段へ進める準備を並行して進めるのが前提になります。
東京都の制度融資と創業向けの支援
東京都中小企業制度融資には創業向けのメニューがあり、融資限度額は3,500万円です。返済期間は設備資金10年以内、運転資金7年以内(いずれも据置1年以内を含む)。経営者保証を不要とするメニューも用意されています(TOKYO創業NET「東京都中小企業制度融資『創業』」)。
令和8年度はメニューの見直しがありました。政策課題対応資金が拡充され、民間金融機関による支援を促す「プロパー融資促進型」が新たに創設されています。これは、都制度による保証付融資の実行と同時に新たにプロパー融資を受ける事業者を支援するものです。また国の政策金利の改定等を踏まえ、固定金利が適用されるすべてのメニューで上限金利が0.25%引き上げられました(東京都産業労働局「令和8年度 中小企業制度融資が始まります」(2026年3月27日))。
返済の不要な支援としては、東京都と公益財団法人東京都中小企業振興公社による創業助成事業があります。対象は都内創業予定者または創業して5年未満の中小企業者等で、創業初期に必要な経費の一部を助成するものです。
| 手段 | 効く時間軸 | 目的 |
|---|---|---|
| ファクタリング | 今月 | 目の前の支払いに間に合わせる |
| 東京都の制度融資(創業果) | 1か月から | 運転資金の厚みを作る |
| 日本政策金融公庫 | 1か月から | 創業期の長期資金を確保する |
| 創業助成事業 | 半年以上 | 創業初期の経費負担を軽くする |
| プロパー融資への移行 | 1年以上 | 保証料のない資金調達に切り替える |
東京でファクタリングを使う場面
ファクタリングの仕組みは、発行済みの請求書をファクタリング会社に売却して、支払期日より前に資金化するものです。借入ではないため返済義務がなく、審査では自社の業績よりも売掛先の信用力が見られます。

| こういう場面 | 理由 |
|---|---|
| 受注は決まったが先に人手と外注費が必要 | 入金は納品後になるため |
| 創業間もなく決算書を提示できない | 審査の中心が売掛先の信用力だから |
| 制度融資の実行まで間があいている | 保証協会の審査に時間がかかるため |
| 助成金の支払いを待っている | 経費を一時的に全額立て替える必要があるため |
| 取引先の支払サイトが長い | 入金時期をこちらで決められないため |
| 家賃や給与の支払日が迫っている | 固定費は繰り延べができないため |
個人事業主・フリーランスの場合
東京は個人で受注している事業者も多く、請求書があれば相談できます。金額が小さくなる場合は少額でも即日で資金調達に対応している会社や、個人事業主向けのファクタリング会社を選ぶことになります。報酬債権の扱いはフリーランスのファクタリングにまとめています。
東京の主な業種と資金繰りの特徴
| 業種 | 資金繰りの特徴 |
|---|---|
| 情報・ソフトウェア開発 | 人件費が先行し、検収後の入金まで間があく |
| 広告・制作 | 外注先への支払いが自社の入金より先に来る |
| 卸・小売 | 仕入れが先で、在庫に現金が拘束される |
| 建設・内装 | 出来高請求で、工事中の資材費を立て替える |
| 飲食 | 日々の売上は入るが、家賃と人件費の固定費が重い |
| 運送・軍貨物 | 燃料費が先に出て、運賃の入金は翌月末以降 |
業種ごとの詳しい事情は、建設業のファクタリングと運送業のファクタリングにまとめています。
東京でファクタリング会社を選ぶときの確認点
東京は事業者数が多いだけでなく、ファクタリング会社の数も全国で最も多い地域です。選択肢が多い分、条件の幅も広くなります。
| 確認すること | 理由 |
|---|---|
| 創業間もない事業者に対応しているか | 営業年数を要件にしている会社があるため |
| 個人事業主に対応しているか | 法人のみを対象とする会社があるため |
| 入金までの時間 | 家賃や給与の支払日に間に合うか |
| オンラインで完結するか | 来店できる地域だが、移動時間を取らない選択肢もあるため |
| 手数料の幅と内訳 | 実際に入ってくる金額を比べるため |
条件別の比較は即日ファクタリング、オンライン完結のファクタリング、手数料の相場をあわせて確認してください。複数社を比べる手順は相見積もりの取り方にまとめています。地域ごとの情報は地域別ファクタリング会社一覧から確認できます。
よくある質問
創業1年未満でも使えますか
発行済みの請求書があり、売掛先との取引内容を示せれば相談できます。審査の中心は売掛先の信用力だからです。ただし営業年数を要件にしている会社もあるため、申し込み前に確認が必要です。
東京都の制度融資と併用できますか
併用に制限はありません。ファクタリングは売掛債権の売却であり借入ではないため、負債として計上されません。制度融資の実行までの期間をつなぐ使い方が現実的です。
創業助成事業の交付金を前倒しできますか
助成金は取引先に対する売掛債権ではないため、買取の対象にはなりません。支払いまでの期間をつなぐのであれば、同じ時期の別の請求書を資金化するか、融資の枠で相談することになります。
取引先に知られずに利用できますか
2社間ファクタリングであれば売掛先への通知は行われません。ただし債権譲渡登記を求められる場合があり、登記は誰でも閲覧できます。登記の要否は契約前に確認してください。
都内の会社を選ぶべきですか
所在地で条件が変わるわけではありません。東京は来店できる会社が多い地域ですが、オンライン完結を選べば移動時間を取らずに済みます。条件と入金までの時間で比べるのが基本です。
赤字が続いていますが審査に通りますか
審査の中心は売掛先の信用力であるため、自社が赤字決算であっても相談できる場合があります。ただし恒常的に不足しているのであれば、手数料を払い続けるより、制度融資や公庫への切り替えを並行して進めるほうが負担は軽くなります。
東京で相談できるファクタリング会社