運転資金を借りた。毎月真面目に返している。なのに1年後、また同じだけ足りなくなっている。
これは経営が悪いからではなく、借り方が合っていないために起きます。経常運転資金は、事業を続ける限り戻ってこない資金だからです。
この記事では、経常運転資金の計算方法と、金融機関がこの資金をどう扱うことになっているのかを整理します。
経常運転資金とは
仕入れて、在庫になって、売れて、回収する。このサイクルを回している間、現金は在庫と売掛金の形に変わって手元を離れています。事業を続ける限りこの状態が続くため、恒常的に必要になる資金です。正常運転資金とも呼ばれます。
例として、年商6億円(月商5,000万円)、売上債権5,000万円、棚卸資産2,000万円、仕入債務3,000万円のB社を考えます。
B社は常に4,000万円を手元に置いておかなければ、支払いが回りません。同じ式を日数で見る方法は所要運転資金の計算方法にまとめています。
長期の借入で賄うと何が起きるか
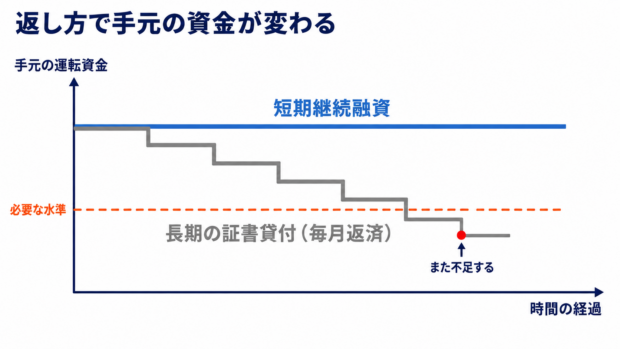
B社が4,000万円を7年返済の証書貸付で借りたとします。元金の返済だけで月々およそ48万円、年間でおよそ571万円が出ていきます。
この返済は利益の中から行います。ところが元金を返しても、事業を続けている限り必要な4,000万円という額は減りません。むしろ売上が伸びれば増えます。結果、返した分だけ手元が薄くなり、しばらくするとまた借入を申し込むことになります。
設備資金なら長期の返済で問題ありません。機械は使ううちに価値が減り、その間に稼いだ利益で返すという対応がつくからです。しかし経常運転資金は減らないため、同じ考え方が当てはまりません。
短期継続融資という選択肢
短期継続融資は、期日一括返済を条件とした契約期間1年以内の短期融資を、期日到来時に手形貸付等の書き替えでつないでいく形です。当座貸越で供給を継続するケースも含まれます。元金の分割返済がないため、手元の運転資金が削られません。
この手法は一時期減っていました。金融庁が2002年に、書替えが継続している手形貸付等について正常運転資金を超える部分の検証が必要という考え方を示した結果、一部の金融機関が正常運転資金の範囲内でも短期継続融資を控え、長期融資で対応する動きが広がったためです。
その後2015年1月、金融庁は新たな事例を追加して次の趣旨を明確化しました(金融庁「金融検査マニュアル別冊〔中小企業融資編〕への新たな事例の追加について」)。
- 正常運転資金に対して短期継続融資で対応することは何ら問題ない
- 無担保・無保証の短期融資で資金ニーズに応じ、書替え時に業況を把握して継続の是非を判断する、目利き力を発揮する手法となり得る
- 正常運転資金は一般に卸・小売業や製造業では「売上債権+棚卸資産-仕入債務」とされるが、業種や事業によって様々であり、一時点の貸借対照表だけでなく期中の資金需要などのフロー面も考慮することが重要
金融機関から提案がない場合でも、自社で経常運転資金を計算して、この額については短期で対応できないかと相談することはできます。その際に必要になるのが、上の式で出した根拠のある数字です。
計算した額が手元にないとき
短期継続融資も含めて、借入の相談には時間がかかります。今月末の支払いに間に合わない場合は、手元の請求書を先に資金化する方法があります。

ファクタリングは発行済みの請求書を売却する取引で、審査の中心は売掛先の信用力です。自社が赤字決算であっても相談できる場合があります。
| 手段 | 効く時間軸 | 経常運転資金への効き方 |
|---|---|---|
| ファクタリング | 今月 | 入金を前倒しして一時的なズレを埋める |
| 短期継続融資・当座貸越 | 1か月前後 | 必要額を削らずに持ち続ける |
| マル経融資・公庫 | 1か月以上 | 低コストで厚みを作る |
| 支払いサイトの交渉 | 半年から1年 | 必要額そのものを下げる |
ただしファクタリングは入金を前倒ししているだけで、必要額そのものは変わりません。手数料の目安は2社間で8〜18%、3社間で1〜9%で、毎月繰り返せば累積が利益を削ります。計算した経常運転資金の分は借入で確保し、月々のズレだけをファクタリングで乗り切るという使い分けが現実的です。
よくある質問
所要運転資金との違いは何ですか
同じものを指す言葉として使われます。金融機関とのやりとりでは正常運転資金という言い方が使われることが多くなります。
現金商売でも必要ですか
飲食業や小売業のように売上がその場で現金になる場合、売上債権がほぼありません。仕入債務のほうが大きければ計算結果がマイナスになることもあり、その場合は取引条件が資金繰りに有利に働いているということです。
短期継続融資は誰でも使えますか
書替えのたびに業況を見て継続の是非を判断する仕組みなので、業績や資料の提出状況が見られます。月次の試算表を出せる体制を作っておくことが、相談の前提になります。
正常運転資金を超える分はどうなりますか
超える部分は別の要因で必要になっている資金として見られます。在庫が膨らんでいる、回収が遅れているといった原因があるはずなので、内訳を説明できるようにしておく必要があります。
売上が伸びるとなぜ足りなくなるのですか
売掛金と在庫が先に増え、入金は後からついてくるためです。式の左側が先に膨らむ分だけ、手元に必要な額も増えます。受注を増やす前に計算しておくと、忙しくなるほど苦しくなる事態を避けられます。
ファクタリングで経常運転資金をまかなえますか
一時的には可能ですが、毎月繰り返す前提で使うと手数料の累積が重くなります。恒常的に必要な額は借入で確保するのが本来の形で、ファクタリングはそこに至るまでの時間を稼ぐ手段として使うことになります。
売掛金で資金調達できるファクタリング会社