保証協会付き融資は、銀行単独の融資(プロパー融資)では通らない中小企業が使うことの多い融資です。そこで断られると、次にどこへ申し込めばよいかが見えにくくなります。
この記事では、保証協会付き融資の審査の仕組み、落ちる主な理由、再申請までにやること、待てないときの調達方法を整理します。
保証協会付き融資は2段階で審査される
保証協会付き融資では、事業者が金融機関に申し込み、金融機関が信用保証協会に保証を依頼します。保証協会が保証を承諾すると、金融機関が融資を実行します。審査が止まるのは、金融機関の段階と保証協会の段階の2か所です。
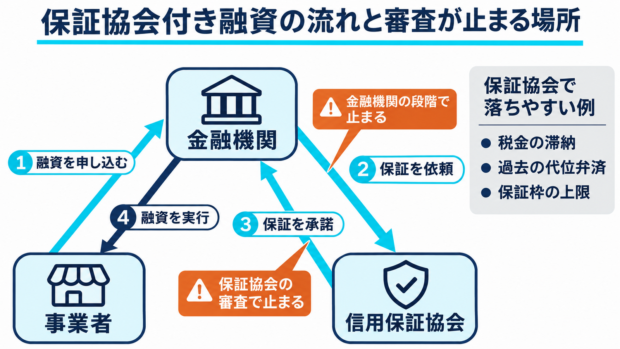
| 止まった段階 | よくある理由 | 次の一手 |
|---|---|---|
| 金融機関 | 取引実績がない、資金の使い道があいまい、既存の借入が多い | 別の金融機関に申し込む、保証協会に直接相談する |
| 信用保証協会 | 税金の滞納、延滞、求償債務、保証枠の上限、業績 | 理由を解消してから再申請する、別枠の制度を確認する |
保証協会には事業者が直接相談できる窓口があります。金融機関の段階で断られた場合は、地元の保証協会に相談して、申し込める金融機関を探す方法もあります。
保証協会の審査で落ちる主な理由
保証協会は、保証を利用できない条件を公開しています。東京信用保証協会の例では、次の場合は利用できません。
過去に保証協会が代わりに返済(代位弁済)し、その債務が残っている場合です。他の保証協会で代位弁済を受けた場合も含みます。
② 延滞などの債務不履行がある
保証付き融資や金融機関からの借入で延滞がある場合です。
③ 税金の滞納で完納の見通しが立たない
確定申告をしていない場合も利用できません。
④ 取引停止処分・法的整理の手続き中
手形交換所や電子債権記録機関の取引停止処分、破産・民事再生などの手続き中は対象外です。
⑤ 判断に必要な資料を出せない・粉飾決算
事業の実態、資金の使い道、返済能力を判断する資料が提示できない場合も対象外です。
⑥ 対象外の業種
農林・漁業、一部を除く金融業などは保証の対象外です。
これらに当てはまらなくても、業績や返済能力を総合的に判断した結果、断られることはあります。保証できる金額には上限があり、中小企業信用保険の付保限度額は普通保険が2億円、無担保保険が8,000万円です。既存の保証付き融資で枠を使い切っていると、追加の保証は受けられません。
再申請までにやること
| 断られた理由 | 再申請までにやること |
|---|---|
| 税金の滞納 | 税務署や自治体と納付の計画を決め、計画どおりに納めていることを示せるようにする |
| 延滞 | 延滞を解消し、約定どおりの返済を続ける |
| 業績・返済能力 | 試算表と資金繰り表、改善計画を作り、改善が数字で説明できる状態にする |
| 保証枠の上限 | 既存の保証付き融資の残高を確認し、別枠の制度や保証を使わない調達を検討する |
改善計画は、税理士など認定経営革新等支援機関に相談して作ると、金融機関や保証協会に説明しやすくなります。毎月必要な運転資金の計算は所要運転資金の計算方法、返済の元になる金額の計算は返済財源とはにまとめています。
別枠の制度と保証を使わない融資を確認する
取引先の倒産や業況の悪化している業種など、一定の要件に当てはまる場合は、市区町村の認定を受けてセーフティネット保証を使えます。一般の保証とは別の枠で扱われるため、保証枠の上限が理由で断られた場合に確認する価値があります。
保証協会を通さない融資としては、日本政策金融公庫があります。公庫は独自に審査するので、保証協会で断られたことだけを理由に断られるわけではありません。制度は日本政策金融公庫の特徴、公庫でも断られた場合は日本政策金融公庫に融資を断られたで解説しています。銀行の段階で断られた場合の進め方は銀行に融資を断られたときの次の一手にまとめています。
待てないときは売掛金を資金化する
再申請の準備には時間がかかります。その間の支払いは、手元の請求書を売却するファクタリングでつなげます。借入ではないため保証協会の審査は関係なく、審査は売掛先の信用力が中心です。
手数料の目安は2社間でおおむね8%から18%、3社間でおおむね1%から9%です。税金を滞納している場合の扱いは会社によって違うため、申し込みの前に確認します。仕組みはファクタリングとは、手数料の考え方はファクタリングの手数料の相場にまとめています。



どの方法が合うかわからないとき
公庫、制度融資、ビジネスローン、ファクタリングのどれが使えるかは、断られた理由と必要な金額・時期で変わります。資金の使い道と条件から候補を出してくれる無料の診断が使えます。中身は資金調達の無料診断で解説しています。
自社に合う調達方法を無料で診断する(WizBiz資金調達)

よくある質問
保証協会に直接相談できますか
できます。各地の信用保証協会には事業者向けの相談窓口があり、金融機関を通さずに相談を始められます。
断られたあと、どれくらい空ければ再申請できますか
決まった期間はありません。断られた理由が解消し、それを書類で示せるようになってから申し込みます。
代位弁済を受けたことがあると、もう保証は使えませんか
求償債務が残っている間は利用できません。完済した後の扱いは協会ごとの判断になるため、地元の保証協会に相談します。
税金を分納中でも申し込めますか
東京信用保証協会は、滞納があり完納の見通しが立たない場合を利用できない条件としています。分納の計画どおりに納めている場合は、その状況を示して相談します。
まとめ
保証協会付き融資を断られたら、金融機関と保証協会のどちらで止まったかを確かめ、理由ごとに解消してから再申請します。その間の支払いは、公庫や売掛金の資金化でつなぎます。どれが合うか迷うときは、無料の診断で候補を並べてから動きます。
自社に合う調達方法を無料で診断する(WizBiz資金調達)